Dezechilibrul comercial se reflectă în întregime în deficitul comercial, care reprezintă o problemă majoră.
Statisticile comerciale recente subliniază amploarea dezechilibrului existent. 2025 a înregistrat un volum de exporturi de bunuri din partea UE către China, evaluat la 199,6 miliarde de euro, în contrast cu importurile care au ajuns la 559,4 miliarde de euro, rezultând un deficit comercial considerabil de 359,8 miliarde de euro. În comparație cu 2024, s-a observat o scădere a exporturilor europene către China cu 6,5%, pe fondul unei creșteri simultane a importurilor cu 6,4%.
Pe fondul acestui fenomen, un număr din ce în ce mai mare de experți în economie se referă la „al doilea șoc chinezesc”. Primul șoc chinezesc, care a avut loc la începutul anilor 2000, a fost caracterizat în principal prin relocarea producției de bunuri de larg consum în China. Spre deosebire de acesta, al doilea șoc chinezesc este considerat mai amenințător pentru Europa, deoarece afectează în mod direct sectoarele care se caracterizează printr-o valoare adăugată ridicată.
 Citește șiPeste 55 de ani și angajat imediat. Regiunea italiană unde seniorii au devenit de neînlocuit
Viitorul energiei curate a devenit un nou punct de divergență, între Europa și China, alimentând îngrijorări inclusiv la București.
Tranziția către o economie verde a propulsat China într-o poziție de dominanță globală, depășind rolul tradițional de furnizor la prețuri competitive. Capacitatea de producție a Chinei în sectoare precum panourile solare, bateriile, componentele eoliene și vehiculele electrice reprezintă o pondere semnificativă la nivel mondial. Aceste industrii sunt considerate de către Europa drept critice pentru asigurarea viitorului industrial și pentru îndeplinirea obiectivelor climatice.
Uniunea Europeană se confruntă cu o dublă provocare în acest scenariu. Tranziția sa ecologică ar putea fi condiționată de tehnologii importate din China, ceea ce ar putea limita independența sa. În același timp, UE riscă să piardă locuri de muncă și să-și erodeze capacitățile industriale în sectoarele în care intenționa să devină mai competitivă.
Automobilul eco-friendly a devenit un emblemă a influenței economice exercitate de China, generând un impact semnificativ asupra industriei auto la nivel global.
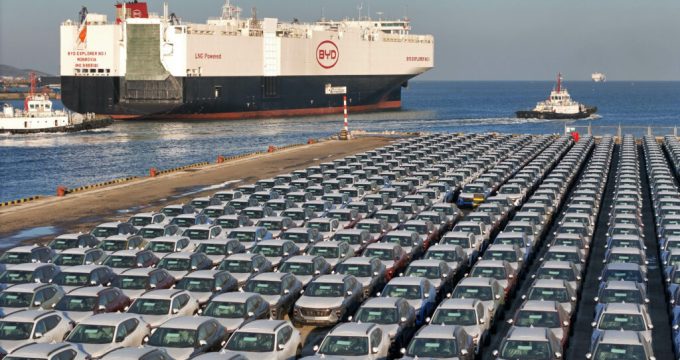
Schimbări semnificative au loc în industria auto, care servește drept exemplu al acestei transformări. Constructorii europeni se confruntă cu dificultăți în a-și menține poziția pe piața chineză, unde vânzările au scăzut considerabil față de trecut. În același timp, rivalii chinezi își extind agresiv prezența pe piața europeană. Producători precum BYD, Geely și SAIC au reușit să impună prețuri competitive, să integreze tehnologii avansate și să beneficieze de sprijin public masiv, ceea ce exercită o presiune directă asupra mărcilor europene.
Țări precum Germania, Franța, Italia și Spania se confruntă cu o realitate alarmantă, care depășește sfera problemelor comerciale, devenind o amenințare pentru întregul lor ecosistem industrial. Acesta include uzine, furnizori, centre de cercetare, rețele de distribuție și un număr impresionant de sute de mii de locuri de muncă.
În ciuda reacției Bruxellesului prin introducerea de tarife, jocul rămâne neschimbat până în prezent. Răspunsul dat de Bruxelles nu a produs încă efectele scontate.
La nivelul Uniunii Europene a fost înregistrată o schimbare de atitudine. În urma unei investigații, Comisia Europeană a decis, în anul 2024, să introducă taxe suplimentare pentru vehiculele electrice produse în China, motivând că acestea primesc subvenții neloiale. Această decizie a avut o puternică încărcătură politică, demonstrând că Bruxellesul nu va tolera în continuare practicile concurențiale neloiale, fără a lua măsuri în acest sens.
În ciuda acestui fapt, taxele vamale nu ating rădăcina problemei. Producătorii din China au capacitatea de a asuma o parte din cheltuieli, de a reloca fabricile în Europa sau de a schimba strategia de produs către vehicule hibride. Pe de altă parte, aplicarea unor taxe unui anumit sector nu poate compensa lipsa unei strategii industriale comune la nivel european.
Concurența neloială a găsit un nou teren de luptă în spațiul comerțului electronic. Comerțul online a devenit un alt capitol în lupta pentru supremație. Acest fenomen ridică îngrijorări legate de practicile comerciale echitabile.
În arena comerțului electronic, un nou jucător puternic a apărut. Shein și Temu au exploatat lacunele regulamentelor privind coletelor de mici dimensiuni, livrând direct către clienții europeni milioane de articole. Acest fenomen a creat dificultăți pentru comercianții locali și producătorii europeni, care se confruntă cu concurență acerbă, generată de prețuri extrem de scăzute, costuri minime, controale restrânse și standarde dificil de verificat.
Decizia Uniunii Europene de a institui o taxă vamală uniformă pentru micile expedieri din exteriorul UE are mai mult un caracter defensiv. UE speră astfel să frâneze fenomenul, însă rămâne fără răspuns o întrebare esențială: care sunt soluțiile pentru fabricația competitivă europeană într-o lume globalizată unde China utilizează concomitent subvenții, capacitate industrială extinsă și dominanță asupra rețelelor de furnizare?
Țara noastră se confruntă cu o situație delicată, generată de importuri la prețuri reduse și de fragilitatea sectorului autohton al industriei auto.
România resimte presiunea chineză într-un mod foarte concret, și anume în domeniul comerțului. 4,3 miliarde de euro reprezintă valoarea mărfurilor importate din China în prima jumătate a anului 2025, ceea ce reflectă o creștere de peste 26% în comparație cu aceeași perioadă a anului 2024. Această evoluție a propulsat China pe locul patru în rândul furnizorilor de mărfuri pentru România, depășind astfel Polonia și Turcia. Pe de altă parte, exporturile românești către China au înregistrat o valoare de 331,9 milioane de euro, adică o scădere de 12,1%. Această asimetrie a dus la un deficit comercial bilateral de aproape 4 miliarde de euro, echivalent cu aproximativ 24% din deficitul comercial total al României.
România se confruntă cu un dezechilibru comercial semnificativ în relația sa cu China în anul 2025. Datele UN Comtrade, agregate de Trading Economics, arată că valoarea importurilor românești din China a ajuns la 10,26 miliarde de dolari, în timp ce exporturile românești către China au fost de numai 806 milioane de dolari. Acest lucru înseamnă că România a achiziționat de aproape 13 ori mai multe bunuri din China decât a exportat în această țară. În ceea ce privește structura importurilor, echipamentele electrice și electronice au reprezentat o valoare de 3,05 miliarde de dolari, în timp ce mașinile, reactoarele, boilerele și echipamentele industriale au ajuns la 2,34 miliarde de dolari.
Comerțul electronic reprezintă o altă cale prin care China exercită o influență semnificativă asupra economiei din România. Platforme precum Shein, Temu și AliExpress au transformat obiceiurile de cumpărare ale consumatorilor, însă au exercitat o presiune considerabilă asupra comercianților locali, care sunt obligați să respecte reglementări fiscale stricte, cheltuieli salariale, costuri de închiriere și norme europene de conformitate. Începând cu 1 ianuarie 2026, România a implementat o taxă logistică de 25 de lei pe colet pentru livrările sub 150 de euro care provin din afara Uniunii Europene, iar ANAF a impus obligații suplimentare pentru curieri și furnizorii de servicii poștale. La nivel european, începând cu iulie 2026, UE urmează să introducă o taxă vamală de 3 euro pentru coletele mici, după ce numărul de colete cu valoare mică care au intrat în blocul comunitar s-a dublat în 2024, ajungând la 4,6 miliarde, peste 90% dintre acestea fiind originare din China.
România se confruntă cu o provocare majoră, nu numai din cauza creșterii importurilor din China, ci și din cauza faptului că anumite produse fabricate local — care ar fi putut fi produse aici cu o valoare adăugată mai mare — sunt treptat relocate în Asia.
Schimbarea nu se reflectă numai în domenii tradiționale precum textile, încălțăminte sau bunuri de consum simple, ci se extinde și asupra unor sectoare mai complexe, precum componentele electrice, echipamentele industriale, piesele de automobile, produsele electronice, bateriile, panourile fotovoltaice și alte bunuri aferente tranziției verzi.
Prima consecință a declinului industrial european a fost resimțită de Germania. Țara a suportat greul acestei situații.
Exemplul Germaniei ilustrează consecințele unei întârzieri strategice. Economia germană a prosperat timp de decenii datorită unor exporturi industriale solide, costuri energetice relativ mici și acces liber pe piața Chinei. Însă, toate aceste fundamente s-au destrămat ulterior. Prețurile energiei au înregistrat o creștere semnificativă după invadarea Ucrainei de către Rusia, apetitul Chinei pentru produsele europene s-a diminuat considerabil, iar firmele chinezești s-au transformat în competitori direcți în sectoarele industriale cheie.
Slăbirea industriei germane are repercusiuni vizibile în ceea ce privește producția, exporturile și ratele de ocupare a forței de muncă. Dificultățile întâmpinate de Germania reprezintă un semnal de alarmă pentru celelalte țări europene, deoarece vulnerabilitatea puterii industriale principale a continentului expune riscul ca economiile vecine să nu fie ferite de consecințe.
Uniunea Europeană este în plină construcție a mecanismelor sale de apărare.
În perioada recentă, Uniunea Europeană a dezvoltat o gamă largă de instrumente, printre care se numără: investigații antidumping, reglementări referitoare la subvențiile acordate de entitățile străine, mecanisme de supraveghere a investițiilor, instrumente de reciprocitate în cadrul procedurilor de achiziții publice, precum și politici de securitate economică. Acest set de măsuri reprezintă o schimbare semnificativă comparativ cu perioada în care libera piață constituia, practic, singurul răspuns european.
În prezent, Comisia Europeană se confruntă cu o provocare majoră: protejarea piaței interne fără a renunța în totalitate la comerțul liber. Menținerea acestui echilibru delicat este extrem de dificilă. În cazul în care răspunsul este prea puțin ferm, consecința este pierderea industriei europene. Pe de altă parte, dacă măsurile sunt prea drastice, există riscul unor repercusiuni comerciale, care ar putea duce la costuri suplimentare pentru consumatori și pentru sectorul companiilor.
Inițiativa „Made in EU” marchează debutul unei abordări mai riguroase în domeniul politicii industriale în cadrul Uniunii Europene.
În anumite sectoare strategice, un demers crucial presupune adoptarea unor criterii „Made in EU”. Pentru a stimula fabricarea în regiune, a diminua vulnerabilitățile majore și a impulsiona accelerat inițiativele în sectoare precum tehnologia bateriilor, piesele pentru automobile electrice și tehnologiile ecologice, Comisia Europeană lansează noile strategii industriale.
În prezent, UE pare să realizeze importanța strategică a acestei chestiuni. Costul scăzut al tehnologiei ecologice nu este singurul factor care contează atunci când se face o achiziție; de asemenea, este esențial să se ia în considerare originea producătorului și modul în care acest aspect influențează distribuția locurilor de muncă, controlul brevetelor, lanțurile de aprovizionare și capacitatea de a rezista la crize geopolitice.
Reacția europeană este încetinată din cauza dezacordurilor dintre statele membre.
În esență, divergențele de opinii între statele membre reprezintă o provocare majoră. Franța propune o abordare industrială mai robustă și o preferință europeană clară. În contrast, Germania, a cărei economie a fost dintotdeauna puternic ancorată în exporturi și în parteneriatul cu China, a adoptat o poziție mai rezervată. Pe de altă parte, mai multe state membre exprimă îngrijorarea că strategiile protecționiste ar putea conduce la creșterea prețurilor produselor, la impact negativ asupra investițiilor și chiar la escaladarea tensiunilor comerciale.
Forța răspunsului european este diminuată de această lipsă de coeziune. În timp ce UE se angajează într-un proces continuu de negociere a intereselor naționale ale celor 27 de state membre, China adoptă o abordare strategică centralizată cu o perspectivă pe termen lung. Drept urmare, răspunsul european este adesea caracterizat prin întârziere, dezarticulare și o ambbiție insuficientă.
COMENTARII / 0