Împrumuturi de la IFN: când sunt o soluție și când devin o capcană
În general, distincția între un credit avantajos și unul periculos depinde de rațiunea pentru care este acordat, de posibilitățile efective de restituire și de nivelul...
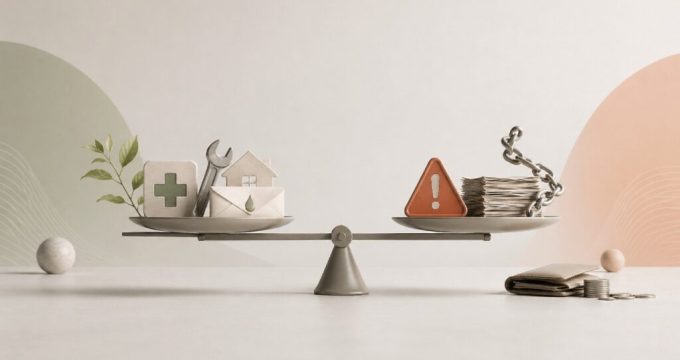
În general, distincția între un credit avantajos și unul periculos depinde de rațiunea pentru care este acordat, de posibilitățile efective de restituire și de nivelul la care persoana care solicită împrumutul este conștientă de cheltuieli.
Nu ar trebui să se considere un împrumut de la o instituție financiară nebancară drept o completare a venitului lunar obișnuit sau o modalitate curentă de finanțare a cheltuielilor zilnice. Împrumutul poate fi o soluție viabilă în situații excepționale, caracterizate printr-o nevoie stringentă, o valoare limitată și obiective clar stabilite, cum ar fi o reparație de urgență, o cheltuială impreescriptibilă pentru sănătate, o factură cu termen de plată scadent sau o conjunctură temporară cu perspective de recuperare financiară într-un interval de timp scurt.
Atunci când se evaluează oportunitatea de a contracta un împrumut de la un IFN, rapiditatea procesului de finanțare reprezintă un avantaj cheie. De obicei, procedura de aplicare este mai puțin complexă comparativ cu un credit bancar tradițional, putând fi efectuată în mediul online. Pentru anumite persoane, această caracteristică este extrem de importantă, mai ales în situații urgente unde alternativele nu sunt imediat accesibile. Cu toate acestea, viteza de procesare nu trebuie să fie confundată cu lipsa de seriozitate în gestionarea obligațiilor financiare. Chiar și atunci când formularul de aplicare este simplu, responsabilitatea financiară care decurge din acesta rămâne una semnificativă.
 Citește șiAur și argint se prăbușesc: ce a declanșat scăderea?
Atunci când valoarea sumei împrumutate este mică și perioada de rambursare este relativ scurtă, iar debitorul are o idee clară despre sursele de venit care îi vor permite rambursarea, un împrumut de la un IFN poate fi o opțiune viabilă.
O regulă de prudență este ca rambursarea să nu depindă de un venit incert sau de contractarea unui alt împrumut
. În situația în care veniturile pentru efectuarea plăților nu sunt sigure, există riscul ca împrumutul să fie doar începutul unei spirale a datoriilor care poate deveni greu de gestionat.
În situații de urgență financiară, creditele rapide nu ar trebui să fie utilizate pentru satisfacerea unor dorințe impulsive, ci doar pentru cheltuieli esențiale. Atunci când anumite cheltuieli pot fi amânate fără consecințe negative, nu este indicat să se apeleze la astfel de credite. De asemenea, utilizarea repetată a creditelor rapide pentru a acoperi lipsuri lunare devine un simptom al unei probleme financiare mai profunde, mai degrabă decât o soluție eficientă. În astfel de circumstanțe,
este nevoie de reorganizarea bugetului, renegocierea unor obligații sau găsirea unei soluții mai stabile, nu de un nou împrumut pe termen scurt
. Acest lucru impune o abordare mai strategică și mai puțin dependentă de soluții financiare pe termen scurt.
În procesul de evaluare a unui credit, un factor crucial este costul total al împrumutului. Anumite oferte financiare pot prezenta avantaje precum dobânzi mici, procese de aprobare rapide sau tarife promoționale atractive. Însă, este vital ca împrumutatul să examineze cu atenție valoarea reală transferată în cont, suma totală care trebuie rambursată, precum și orice comisioane adiționale, penalități sau condiții ce pot fi aplicate în situații de întârziere. Un credit care pare avantajos la prima vedere poate implica cheltuieli semnificative suplimentare, în cazul în care sunt incluse taxe ascunse sau dacă ofertele promoționale sunt condiționate de anumite restricții stricte.
Înainte de a se angaja contractual, este esențial ca cel care solicită un împrumut să studieze cu atenție actele precontractuale și contractuale, nefăcându-se doar cu informațiile oferite pe site-ul de prezentare. Documentul contractual prezintă, în general, dobânda efectivă, DAE, penalitățile pentru întârziere, termenii de prelungire și responsabilitățile celui care împrumută. În cazul în care anumite aspecte nu sunt suficient de clare, luarea unei decizii ar trebui să fie amânată până când toate detaliile sunt perfect înțelese.
Unele persoane își împărtășesc experiențele cu privire la aceste soluții financiare după ce au recurs la ele și au evaluat practic ofertele de credite rapide de la IFN-uri. Pe o platformă online unde utilizatorii postează opinii bazate pe experiențe proprii, sunt discutate diverse aspecte, inclusiv discrepanța dintre promisiunile publicitare și cheltuielile efective. Rezultă din aceste mărturii că o problemă majoră nu este numai costul unui împrumut izolat, ci mai degrabă tendința de a utiliza în mod repetat același tip de soluție financiară. După rambursarea unui credit, lichiditatea imediată poate scădea, iar aceasta poate crea o tentație pentru a contracta un nou împrumut pentru a suplini lipsa de fonduri rezultată.
Un alt pericol semnificativ îl reprezintă întârzierea la plată. Deși un credit cu valoare redusă poate fi considerat ușor de administrat la început, el se poate transforma într-o povară financiară dificil de suportat în cazul apariției unor penalități, cheltuieli suplimentare sau înregistrări negative în registrele instituțiilor de profil, precum Biroul de Credit. Înainte de a semna contractul, persoana care solicită împrumutul ar trebui să se întrebe:
Ce se întâmplă dacă nu pot achita la timp?
În cazul în care răspunsul este lipsit de claritate sau dacă o astfel de întârziere ar conduce la dificultăți majore, atunci împrumutul nu reprezintă o opțiune financiară înțeleaptă.
În anumite situații, beneficiile oferite de instituțiile financiare nebancare pot fi considerabile. Avantajele includ posibilitatea de a accesa servicii financiare online, o procedură de aprobare simplificată, oportunitatea de a obține sume mici și șansa de a obține finanțări pentru persoanele care nu îndeplinesc cu ușurință cerințele tradiționale ale băncilor. Însă, aceste avantaje își păstrează relevanța doar atunci când împrumutul este utilizat pe termen scurt, cu moderație și în conformitate cu un plan de rambursare clar și bine stabilit.
În esență, împrumutul de la un IFN poate fi considerat o opțiune viabilă în situații de urgență, atunci când necesitatea este stringentă și suma solicitată este corelată cu veniturile tale, iar rambursarea poate fi efectuată într-un termen rezonabil. Însă, nu este recomandat să procedezi la un astfel de împrumut atunci când acesta este destinat acoperirii unor cheltuieli periodice, în cazul în care sursa de rambursare nu este clar definită, când clauzele contractuale nu sunt transparente sau atunci când noul credit este planificat pentru a achita un împrumut anterior.
În situații punctuale, un credit acordat rapid poate oferi o soluție temporară, însă nu este capabil să substituie un plan financiar stabil. Din acest motiv, este esențial ca decizia de a contracta un astfel de credit să fie adoptată cu prudență, după o analiză detaliată a cheltuielilor efective și o apreciere onestă a capacității de rambursare.
Nu
este o soluție pe termen lung.
NU, RESCRIE:
O soluție temporară la o problemă financiară poate fi oferită de un credit rapid, însă un buget bine stabilit nu poate fi înlocuit de acesta. De aceea, o decizie în acest sens trebuie să fie luată cu atenție, după ce au fost costurile reale au fost verificate și după o evaluare sinceră a posibilităților de plată.
COMENTARII / 0