Salon de estetică din București inspectat: servicii la 2.000 de euro
Servicii promovată la prețuri de până la 2.000 de euro. O firmă de servicii estetice din București a fost supusă unei inspecții, în urma unei...
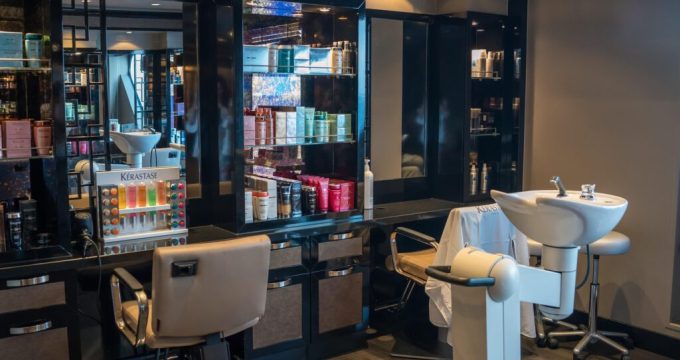
Servicii promovată la prețuri de până la 2.000 de euro.
O firmă de servicii estetice din București a fost supusă unei inspecții, în urma unei analize de risc fiscal, iar autoritățile au descoperit numeroase nereguli în înregistrarea veniturilor, cheltuielilor și a TVA.
Inspectorii din Direcția Generală Antifraudă Fiscală a ANAF au examinat, înainte de a începe controlul, și datele publice privind activitatea companiei.
 Citește șiDIGI și Fundația Îmi Pasă aduc mii de cărți mai aproape de elevii din Tulcea, Brașov și Dolj
Reprezentantul salonului a promovat pe rețelele de socializare servicii cu tarife ce ajungeau la 2.000 de euro. Aceste informații au fost comparate cu datele fiscale disponibile autorităților de control.
Una dintre problemele identificate a fost legată de depunerile de numerar. Acestea erau înregistrate drept creditări ale societății, însă verificările au arătat că sumele proveneau, în fapt, din încasările pentru serviciile prestate și nu reprezentau împrumuturi acordate firmei de asociați sau administratori.
Cheltuielile de personal și TVA dedus pentru două vehicule.
Inspectorii au detectat și cheltuieli realizate în scop personal, care nu erau asociate cu activitatea economică și nu îndeplineau cerințele legale pentru deducere fiscală.
Într-un alt incident, se referă la două autoturisme achiziționate în regim de leasing, a căror valoare totală a depășit 335.000 de euro.
Conform constatărilor, compania a contabilizat cheltuieli și a dedus TVA aferent achiziției și utilizării celor două autoturisme, chiar și în cazul utilizării lor în scop personal, fără să respecte condițiile stabilite de legea fiscală.
Înregistrarea în contabilitate a încasărilor a fost întârziată.
Controlul a evidențiat că sume percepute pentru serviciile oferite au fost înregistrate cu întârziere.
Fondurile au fost înregistrate în registrele contabile ca avansuri, iar TVA aferent a fost perceput, de asemenea, în întârziere.
După efectuarea controlului, s-au impus obligații fiscale suplimentare, însumând peste 537.000 de lei.
Mai mult de 900.000 de lei au fost plătiți la buget.
Administratorul societății a transferat către bugetul de stat 905.212 lei. Această sumă include prejudiciul constatat, majorarea de 15%, precum și dobânzile și penalitățile aferente.
După ce a achitat integral prejudiciul, majorarea și accesoriile, administratorul a primit clauza de nepedepsire menționată în articolul 10 din Legea nr. 241/2005 privind prevenirea și combaterea evaziunii fiscale.
În aceste circumstanțe, nu mai este nevoie să se informeze autoritățile de urmărire penală.
COMENTARII / 0