Reteta de austeritate a Guvernului Bolojan, un plan sortit eșecului?
În anul 2025, România traversa concomitent trei situații critice majore: una politică, una fiscală și una legată de încredere. Abia după aceea, în vara lui...
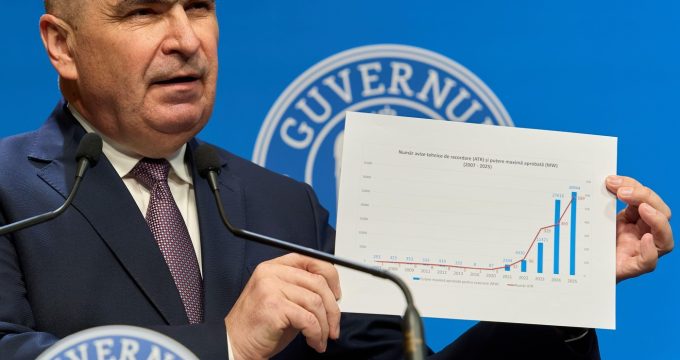
În anul 2025, România traversa concomitent trei situații critice majore: una politică, una fiscală și una legată de încredere. Abia după aceea, în vara lui 2025, strategia guvernamentală a inclus reducerea cheltuielilor și majorarea impozitelor. Astăzi observăm consecințele combinate ale acestor măsuri, atât pe plan politic, cât și economic și social. La o analiză mai atentă însă, se remarcă faptul că această abordare reînvie, în linii mari, vechea concepție a austerității «expansive», care a fost criticată pe baza experienței, considerată invalidată în urma crizelor repetate și care, cu toate acestea, continuă să fie reluată. Acest lucru este afirmat de către Cristian Pîrvulescu într-un material apărut astăzi pe Hotnews.
În 2025, strategia de consolidare fiscală se bazează pe o premisă deja cunoscută. Controlul cheltuielilor bugetare duce la încredere, care la rândul său atrage capitalul investițional, generând astfel o expansiune economică. Deși această abordare pare logică, numeroase observații practice au demonstrat că nu este eficientă, iar unele organizații care o promovează și-au exprimat îndoielile. În plus, orice strategie restrictivă în materie de cheltuieli publice implică cerințe organizaționale pe care, în mod ironic, adesea le compromite.
În România, procesul de consolidare fiscală se confruntă cu riscul de a rămâne, în mare parte, o simplă declarație de intenție. Acest fenomen nu este cauzat de o lipsă de determinare politică, ci mai degrabă de o discrepanță structurală între obiectivele strategice ambițioase și capacitatea reală de guvernare, cunoscută în literatura de specialitate sub numele de capability trap. În esență, este vorba despre un stat care implementează structuri instituționale complexe, dar care nu reușește să le traducă în rezultate concrete din punct de vedere operațional, fiind astfel incapabil să își atingă obiectivele propuse.
 Citește șiParlamentul Noii Zeelande a fost dizolvat. A început oficial campania pentru alegerile din noiembrie
Este evident că măsurile fiscale au la bază o premisă esențială, și anume credibilitatea fiscală. Orice abordare fiscală eficientă pornește de la această bază.
În jurul unei idei considerate firești, se construiește strategia de consolidare fiscală pentru anul 2025. Încrederea investitorilor ar trebui să crească odată cu demonstrarea unei gestionări financiare prudente de către România, ceea ce ar duce la diminuarea primelor de risc și, implicit, la o expansiune economică. Scăderea deficitului bugetar de la 9,3% din PIB în 2024, cea mai mare pondere în cadrul Uniunii Europene, la o țintă de 6,2% în 2026 și ulterior sub 3% până în 2030 este prezentată ca o cerință esențială pentru integrarea în zona euro și în OCDE. O reducere reală a deficitului în 2025, la aproximativ 8–8,5% din PIB, reflectă o ajustare treptată a cărei importanță este mai mult de natură discursivă, reprezentând un semnal al credibilității fiscale mai degrabă decât o schimbare structurală profundă a finanțelor publice.
Se face adesea referire la exemplul polonez în acest context, însă această abordare este înșelătoare. Polonia a raportat un deficit de aproximativ 7–7,5% din PIB în 2024, valoare considerabil superioară pragurilor definite ca „disciplinate”. Realizarea economică a Poloniei nu poate fi atribuită unei politici de austeritate severă, ci mai degrabă unei strategii care combină investiții publice consistente, flexibilitate macroeconomică și capacitate administrativă superioară. În timp ce în Polonia credibilitatea fiscală este fundamentată pe funcționarea armonioasă a instituțiilor, în România aceasta este în mare parte construită retoric, servind drept mesaj pentru auditoriile internaționale, în lipsa unor condiții interne care i-ar conferi substanță.
România a adoptat arhitectura instituțională a unui stat european dezvoltat fără a construi capacitatea operațională necesară funcționării acesteia.
Înainte de a analiza formula de austeritate expansivă, merită să urmărim de unde vine.
Anul 2025 a văzut adoptarea unui pachet fiscal care reflectă această abordare. Taxa pe valoarea adăugată standard a înregistrat o creștere, trecând de la 19% la 21%, în timp ce tarifele reduse au fost ajustate de la 9% la 11% pentru produsele de bază. Creșterea accizelor și majorarea impozitului pe dividende de la 10% la 16% completează tabloul. Pe de altă parte, impozitul minim pe cifra de afaceri a suferit o reducere, coborând de la 1% la 0,5%, cu o eliminare treptată prevăzută pentru 2027.
Impactul acestor măsuri asupra economiei nu este unul echilibrat. Consumatorii suportă acum povara fiscală care anterior era distribuită în altă parte, în timp ce mediul de afaceri este scutit de responsabilități pentru a fi mai competitiv. Această schimbare are loc sub pretextul creșterii atractivității pentru investitori prin eliminarea IMCA, însă eficiența acestei măsuri depinde în mare măsură de capacitatea administrației de a recupera veniturile pierdute prin colectare fiscală eficientă. În cazul în care această capacitate lipsește, măsura luată nu numai că nu întărește încrederea în stabilitatea fiscală, ci o subminează în schimb.
Implementarea majorării TVA și a accizelor conduce la venituri suplimentare pe termen scurt, însă aceasta exercită o presiune și mai puternică asupra consumului și exacerbează natura regresivă a sistemului fiscal. Acest fapt duce la o ajustare financiară dezechilibrată, care nu reprezintă o schimbare structurală profundă a finanțelor publice, ci mai degrabă o redistribuire promptă a cheltuielilor de consolidare. În realitate, pachetul fiscal respectiv acționează mai mult ca o confirmare a disciplinei financiare decât ca o consolidare autentică, iar mesajul transmis poate rămâne necorelat cu starea reală a economiei, semnalul transmis fiind unul decuplat.
Se prezintă 2 aspecte fundamentale privind originea teoretică a conceptului de austeritate expansivă. O evoluție de la Treasury View către iluzia recuperării încrederii este observabilă.
Analiza formulei de austeritate expansive necesită mai întâi o privire asupra originii sale. Dogma potrivit căreia statul nu ar trebui să depășească veniturile disponibile are rădăcini adânci, care se întind pe aproape un secol. Această idee nu este o inovație a anilor 1990, ci mai degrabă o teorie cu o vechime considerabilă și o rezistență la critică direct proporțională cu vârsta sa.
Originea acestei concepții a fost elucidată de Fontana și Sau (2023) încă de la Treasury View, o doctrină financiară britanică din anii 1920, care stipula că orice cheltuială publică acoperită prin credite duce la scăderea investițiilor private. Această argumentare a fost însă infirmată în Teoria generală (1936), unde se demonstrează că în cadrul unei economii cu resurse neexploatate, cheltuielile guvernamentale nu înlocuiesc, ci mai degrabă încurajează investițiile private. După cum subliniază Mark Blyth (2013), atractivitatea intuitivă a austerității a reușit să persiste.
Nu poți achita datorii prin contractarea altor datorii
– această dogmă a rămas suficient de simplistă pentru a continua să fie relevantă chiar și după repetatele insuccese din anii 1930.
La baza acestei doctrine se află Washington Consensus, care a cunoscut o revitalizare, transpunându-se ulterior în spațiul european sub forma cunoscută sub numele de Berlin-Brussels Consensus de către Fitoussi și Saraceno, în anul 2013. Această concepție se bazează pe o triadă: disciplină fiscală strictă, moderație salarială și creștere economică susținută de exporturi, Germania fiind modelul implicit. Toate aceste principii au fost ulterior transpuse în Regulile fiscale europene, începând cu Pactul de Stabilitate și continuând cu criteriile de la Maastricht.
În lumina acestui context, pachetul fiscal prevăzut pentru 2025 nu constituie o abordare inovativă în domeniul politicii publice. Mai degrabă, reprezintă o reiterare a unei idei economice vechi de un secol, o variantă adaptată realităților românești a Treasury View, care a fost deja aplicată în regiunea europeană periferică și a eșuat în perioada de criză a zonei euro care a început după 2010. Deși România nu face parte din zona euro, nici nu funcționează într-un cadru complet independent. Constrângerile economice și presiunile externe limitează posibilitatea de a utiliza instrumente de ajustare, inclusiv fluctuațiile cursului valutar. Diferența dintre România și statele membre ale uniunii monetare este una de grad, mai degrabă decât de esență.
Teza clasică despre austeritate expansivă îi aparține lui Alberto Alesina, în special în cercetările realizate în colaborare cu Silvia Ardagna în anul 2009. Cei doi autori susțin că strategiile de consolidare fiscală care se bazează pe diminuarea cheltuielilor publice nu numai că pot preveni recesiunea, dar pot chiar genera efecte economice pozitive prin intermediul a trei mecanisme specifice.
În scenariile clasice menționate de Alesina, anumite mecanisme au fost eficiente doar în circumstanțe foarte precise, caracterizate, așa cum remarcă Fontana și Sau (2023), prin devalorizări valutare semnificative, prezența unui acord social care a permis ajustarea salarială și o situație economică internațională prielnică. Însă, atunci când au fost aplicate în alte contexte — în special în regiunile europene periferice —, aceste mecanisme au generat invariabil rezultate nefaste.
Procesul de dezasamblare empirică se confruntă cu dificultăți datorate multiplicatorilor, cauzalității inverse și erorii de compoziție.
Un comentariu incisiv a fost făcut de Paul Krugman, care a numit acest mecanism confidence fairy, sugerând că doar credibilitatea fiscală ar putea, într-un mod aproape miraculos, să stimuleze creșterea economică. Însă, cea mai semnificativă critică a venit de la Olivier Blanchard și Daniel Leigh, care, în anul 2013, au ridicat această problemă chiar din interiorul FMI, organizația care inițial a promovat politica de austeritate.
În realitate, cercetările efectuate de Blanchard și Leigh au demonstrat că reducerea cheltuielilor publice are consecințe mult mai severe decât se estima inițial. Modelele economice anterior utilizate sugerau că o scădere a cheltuielilor de stat cu 1% din PIB ar duce la o contracție economică de cel mult 0,5%. Însă, experiența economică acumulată după criza financiară 2008-2010 a relevat că economia se reducea cu 1,5% sau chiar mai mult. Prin urmare, măsurile de austeritate au avut un impact mult mai puternic asupra economiei decât se prevăzuse, generând o situație în care deficitul bugetar nu numai că nu scădea, ci mai degrabă persista, în special din cauza scăderii veniturilor fiscale odată cu contracția economică.
În lucrarea sa din 2019, Breuer a semnalat o preocupare esențială referitoare la sensul relației dintre cauză și efect. Potrivit lui Alesina, micșorările de cheltuieli ar conduce la o expansiune economică. Însă, după cum argumentează Breuer, această relație este de fapt inversă. În perioadele de expansiune economică, proporția cheltuieli/PIB scade în mod automat, ceea ce poate crea impresia unei consolidări fiscale, chiar și atunci când nu au fost luate măsuri deliberate de reducere a cheltuielilor de către stat. Astfel, nu măsurile de austeritate sunt cele care stimulează creșterea, ci mai degrabă creșterea economică este cea care dă naștere aparenței de austeritate.
Observațiile concrete confirmat în mod constant că repercusiunile măsurilor de austeritate sunt mult mai severe în timpul perioadelor de criză economică. Potrivit cercetărilor efectuate de Batini, Callegari și Melina în anul 2012, se estimează că impactul cheltuielilor publice, măsurat prin multiplicatori, poate varia într-un interval de la 1,6 la 2,6 în perioade de recesiune, ceea ce înseamnă că pentru fiecare leu eliminat din cheltuielile publice, PIB-ul poate scădea cu până la 2,6 lei. În contrast, efectele multiplicatorilor fiscalității sunt considerabil mai mici, de obicei cuprinse între 0,2 și 0,5. În esență, diminuarea cheltuielilor publice are un efect de contracție asupra economiei mult mai puternic decât majorarea impozitelor.
Majoritatea exemplelor de succes prezentate de Alesina se sprijină pe circumstanțe unice și greu de reprodus. Canada și Danemarca au înregistrat avantaje de pe urma unor devalorizări considerabile, în timp ce Irlanda a avut de câștigat de pe urma unei cereri externe robuste, Suedia de o politică monetară puternic expansivă. Aceste exemple nu demonstrează validitatea austerității, ci mai degrabă dependența ei de factori externi favorabili.
Este evident că Alesina, Favero și Giavazzi au recunoscut în lucrarea lor din 2019 că respectiva abordare are anumite limite. În mod surprinzător, ei au admis că măsurile de austeritate implementate între 2010 și 2014 au avut efecte negative asupra economiei, fiind mai costisitoare decât episoadele similare din trecut. Potrivit cercetătorilor, factori precum dobânzi scăzute, consolidări fiscale concomitente și condiții economice nefavorabile au contribuit la această situație, care de altfel caracterizează de obicei orice criză economică.
Se ridică o problemă fundamentală de logică. Fontana și Sau au explicat acest lucru în detaliu în lucrarea lor din 2023. Nu este posibil ca toate economiile să implementeze concomitent o politică de reducere a cheltuielilor în scopul de a stimula creșterea economică. În scenariul în care partenerii comerciali reduc cererea în același timp, rezultatul final este contracția și nu expansiunea. În cazul României, care are o dependență semnificativă de exporturile către Uniunea Europeană, procesul are loc într-o manieră indirectă, și anume ajustările din economiile partenere reduc cererea externă și accentuează impactul intern al măsurilor de austeritate.
Se vorbește despre un exemplu argentinian care pare a fi un caz de succes, însă anumite aspecte rămân nediscutate.
Recent, în spațiul public, exemplul Argentinei sub conducerea lui Javier Milei a fost adesea invocat ca un argument puternic în sprijinul unei politici de austeritate severă. La o privire superficială, datele statistice par, de fapt, remarcabile. Inflația anuală a înregistrat o scădere semnificativă, de la un nivel de aproape 300% în luna aprilie a anului 2024, până la aproximativ 32% la finalul anului 2025. În același timp, bugetul a înregistrat un surplus primar, iar PIB-ul a cunoscut o creștere de 7,6% în trimestrul al doilea din 2025. Însă, entuziasmul cu care aceste rezultate sunt prezentate în anumite medii poate reflecta mai mult o nevoie de validare a unei anumite doctrine economice decât efectele reale ale acesteia.
Se consideră că o creștere de 7,6% reprezintă mai degrabă o revenire după o perioadă de contracție decât o expansiune veritabilă. În cazul Argentinei, au fost consemnați doi ani consecutivi de scădere economică, și anume −1,6% în 2023 și −1,7% în 2024. Oricum, recuperarea parțială a unei pierderi nu poate fi considerată similară cu o traiectorie de creștere sustenabilă.
Un sprijin financiar extern suplimentar este acordat pentru a consolida „miracolul” fiscal. Un acord de schimb valutar în valoare de aproximativ 20 de miliarde de dolari a fost încheiat cu Argentina, la care se adaugă un împrumut similar acordat de FMI, cu scopul de a preveni prăbușirea peso-ului. În loc de austeritate expansivă, se pune accent pe stabilizarea prin mijloace financiare externe masive.
Carmen Reinhart
a atras atenția în 2025 că astfel de înțelegeri tind să conducă la o apreciere temporară a valorii monedei, urmată de ajustări ulterioare considerabile.
Extinderea economică este însoțită de o accentuată disparitate. 2025 a înregistrat fluxuri financiare negative în domeniul investițiilor străine directe, concretizate într-o valoare de −1,52 miliarde dolari. În același timp, sectoarele agricole, energetice și miniere cunosc o expansiune, pe când ramurile industriale prelucrătoare, ale construcțiilor și comerțului sunt fie într-o perioadă de stagnare, fie înregistrează o scădere. De asemenea, încasările din impozite au suferit diminuări consecutive pe multiple luni la rând, raportate în termeni reali.
Un factor crucial deosebește situația Argentinei de cea a României. Argentina are o monedă națională și o bancă centrală autonomă care poate regla cursul de schimb valutar. Inițial, devalorizarea abruptă a peso-ului cu peste 50% a acționat ca un factor de echilibrare pentru impactul restrictiv al măsurilor de austeritate, favorizând exporturile.
Se observă că Argentina nu oferă dovezi că măsurile de austeritate au efecte pozitive. În cel mai bun caz, arată că un tratament de șoc economic poate conduce la o revenire statistică rapidă atunci când este însoțit de sprijin financiar extern semnificativ, politici monetare flexibile și acces la resurse naturale valoroase. Însă, niciunul dintre acești factori nu este prezent în situația României.
În mod ironic, mecanismul instituțional prezintă un paradox. Teoria economică nu reușește să anticipeze acest fenomen.
Condițiile pentru o austeritate expansivă eficientă implică, în mod tacit, un cadru instituțional robust și complet funcțional. Funcționarea acestui mecanism – care presupune diminuarea cheltuielilor, sporirea credibilității, reducerea costurilor de finanțare și reactivarea investițiilor – nu este deloc automată. Eficiența sa depinde în schimb de abilitățile instituționale de a transmută directivele politicii fiscale în modele de comportament economic predictibile. Această cerință fundamentală, deși adesea neglijată, este totuși critică pentru succesul oricărui plan de austeritate expansivă.
Condiția esențială pentru ca disciplina fiscală să fie considerată credibilă este existența unui mediu instituțional robust, caracterizat prin stabilitate normativă, capacitate administrativă și predictibilitate juridică. În absența acestor factori, măsurile fiscale nu sunt percepute ca un angajament credibil, ci mai degrabă ca un risc suplimentar. Un investitor care observă că legislația fiscală a suferit multiple modificări într-un interval scurt de timp, că ANAF se confruntă cu o problemă cronică de deficit de personal și că rezolvarea contractelor în instanțe durează ani întregi, nu interpretează un plan de austeritate ca un semnal de stabilitate, ci mai degrabă ca o imprevizibilitate.
Se creează astfel o situație paradoxală la nivel instituțional. Austeritatea expansivă se bazează pe existența unor instituții solide, însă prin mecanismele sale, le slăbește tocmai pe acestea. În condițiile în care capacitatea administrativă este deja compromisă, reducerea cheltuielilor publice nu are drept rezultat o creștere a eficienței, ci mai degrabă o accentuare a eroziunii capacității statului de a elabora și implementa politici coerente și eficiente.
Fundamental, fenomenul poate fi explicat prin capcana instituțională, un termen introdus de Fritz Scharpf. O presiune exterioară puternică, generată fie de către piețe, fie de parteneri internaționali, conduce la necesitatea unei ajustări fiscale rapide. Însă, această ajustare necesită o capacitate administrativă de care statul nu dispune. Drept urmare, efortul de ajustare duce la slăbirea și mai mult a capacității deja existente, condamnând statul la un cerc vicios în care aplicarea unor măsuri și mai drastice de austeritate devine contraproductivă.
Un alt mecanism semnificativ este reprezentat de izomorfismul mimetic descris de DiMaggio și Powell în anul 1983. În situații de incertitudine, țările sunt înclinate să împrumute strategii considerate eficiente, chiar dacă nu posedă cadrul instituțional adecvat pentru a le pune în aplicare. În cazul României, aceasta preia structuri ale politicilor deja implementate în economii cu o capacitate administrativă superioară, însă fără a avea infrastructura instituțională necesară pentru a le face operaționale. Ca urmare, credibilitatea fiscală nu este rezultatul funcționării eficiente a instituțiilor, ci mai degrabă un obiectiv politic de realizat.
Se discută despre situația din România într-un context de măsuri de constrângere economică.
România se confruntă cu o limitare esențială a capacității sale de a gestiona eficient finanțele, nu neapărat cu o lipsă de reglementare formală. 2025 marchează un moment crucial odată cu introducerea unui nou pachet fiscal. Acest pachet reflectă o strategie de consolidare fiscală care însă aplică o abordare clasică de austeritate, redistribuind povara fiscală de la capital către consum. Investitorii primesc astfel un semnal puternic că țara devine mai atractivă pentru capital, prin asumarea unor măsuri stricte de disciplină financiară.
La Confederația Patronală Concordia, entitatea reprezentativă a actorilor economici cărora li s-a adresat inițial semnalul, a răspuns cu o respingere puternică. Măsurile au fost catalogate drept agresive de către patronat, care a subliniat transferul costurilor de consolidare către sectorul privat și lipsa unei consultări prealabile. Acest paradox este revelator, deoarece cei care ar trebui să beneficieze de pe urma austerității expansive contestă măsurile, văzând consolidarea ca o sursă de imprevizibilitate și nu ca un semnal de credibilitate.
Într-un mediu instituțional lipsit de stabilitate și predictibilitate, impactul semnalului fiscal este anulat de incertitudinea generată de incoerența normelor. Când reglementările fiscale sunt supuse unor schimbări frecvente, punerea lor în aplicare administrativă se face în mod incoerent, iar sistemul judiciar nu oferă garanții pentru respectarea termenilor contractuali într-un interval de timp rezonabil, ceea ce face ca credibilitatea fiscală să se estompeze și să devină o noțiune lipsită de conținut practic.
Se observă că pachetul de consolidare fiscală prezintă o particularitate nefastă, și anume reproducerea unei dezechilibrări fundamentale asociate cu măsurile de austeritate în economiile cu resurse instituționale restrânse. Cheltuielile sociale sunt drastic reduse, însă simultan, sunt diminuate și fondurile alocate pentru susținerea mecanismelor administrative — exact acelea care permit implementarea eficientă a strategiilor guvernamentale. În loc de un stat mai eficient, rezultatul este unul mai vulnerabil, a cărui capacitate de colectare a veniturilor este diminuată, deficitul rămâne o problemă persistentă, iar o nouă etapă de ajustare devine inevitabilă.
Implementarea măsurilor de austeritate are drept rezultat o scădere a producției cu circa 1,4% pentru fiecare 1% de reducere, în timp ce soldul bugetar înregistrează o îmbunătățire modestă de 0,5%. Obiectivul de reducere a raportului dintre datorie și PIB rămâne neatins, deoarece măsurile de austeritate afectează creșterea economică mai puternic decât nivelul datoriei. Potrivit lui Streeck (2014), un fenomen similar a fost observat la nivel european, unde consolidarea fiscală nu reușește să soluționeze criza, ci doar să o redefinească, transformând-o dintr-o criză fiscală într-una de legitimitate democratică. În România, această transformare este accentuată de slăbiciunea instituțională existentă.
Există o discrepanță semnificativă între guvernanță și implementarea efectivă a politicilor, care se reflectă într-un fenomen cunoscut sub numele de decalajul guvernanță-implementare.
Consolidarea economică, aşa cum este ea înţeleasă în modelul austerităţii expansive, se bazează pe premisa că deciziile de politică publică au un impact economic imediat şi direct. Nu este însă cazul, deoarece rezultatele unei astfel de decizii sunt condiţionate de o serie de factori intermediari. România se confruntă cu o problemă majoră, şi anume subdezvoltarea cronică a aparatului administrativ, care include instituţii, proceduri şi capacităţi deficitare. Între momentul în care se ia o decizie de politică publică şi rezultatele acesteia, intervine întregul aparat administrativ, care în cazul României este grav afectat de subdezvoltare.
În ciuda unei structuri instituționale europene mature, România se confruntă cu provocări majore, precum o rată de absorbție a fondurilor europene instabilă și carențe majore în cadrul ANAF, unde lipsește personalul calificat și infrastructura digitală adecvată. Pe de altă parte, colaborarea interministerială este îngreunată de o abordare guvernamentală dezarticulată, în care fiecare partid politic prioritizează sectoarele care îi sunt subordonate direct. Fără să dețină capacitatea operațională necesară pentru buna funcționare a instituțiilor sale, România a stabilit cadrul instituțional al unui stat european avansat.
În esență, se ajunge la un sistem unde deciziile sunt luate, însă nu se produc repercusiuni uniforme. Legile sunt aprobate, însă reglementările necesare pentru punerea lor în aplicare sunt întârziate ori nu există. Țintele fiscale sunt enunțate, însă încasările nu ating nivelul scontat. Deși planurile strategice sunt concepute, execuția acestora se desfășoară în mod discontinuu. Această disonanță dintre modul de guvernare și punerea în practică nu este un eveniment izolat, ci mai degrabă o trăsătură fundamentală a sistemului.
În afara sferei de încredere în politicile fiscale, Guvernul Bolojan se confruntă cu o provocare majoră. Rețeta de austeritate promovată de această administrație prezintă unele deficiențe fundamentale care îi afectează eficacitatea.
Se poate spune că o politică fiscală responsabilă este creșterea economică în România? În realitatea instituțională actuală, răspunsul tinde să fie negativ. Nu pentru că o gestionare prudentă a finanțelor publice ar fi lipsită de importanță, ci pentru că nu poate fi considerată o variabilă izolată. O bună gestionare fiscală este rezultatul funcționării instituționale eficiente, nu cauza acesteia. Acest fenomen se manifestă în sistemele unde instituțiile au puterea de a transforma deciziile financiare în comportamente economice coerente și anticipate. În situațiile în care această capacitate este inexistentă, măsurile fiscale nu au impact economic semnificativ. Fără aceste premise, consolidarea finanțelor publice devine un act formal, un
ritual de legitimare
destinat publicului extern, lipsit de efecte concrete asupra investițiilor și dezvoltării economice.
Toate datele colectate în ultimii 15 ani conduc la un rezultat similar. Condițiile de austeritate care stimulează economia reprezintă o contradicție în termeni. Acestea nu sunt eficiente în perioade de criză, nu au efecte pozitive nici în situațiile cu constrângeri externe și nici în economiile cu capacități instituționale reduse. Diversele studii, de la analiza relației inverse făcută de Breuer, la estimațiile scăzute prezentate de Blanchard și Leigh și la reexaminarea critică operată de Alesina, Favero și Giavazzi, confirmă această limitare structurală.
COMENTARII / 0