WebDigital: Presiunea externă asupra pieței e‑commerce din România
Condițiile din Google Shopping din România s-au schimbat în ultimele 18 luni. O cercetare efectuată de WebDigital, bazată pe 2,5 ani de date din Google...
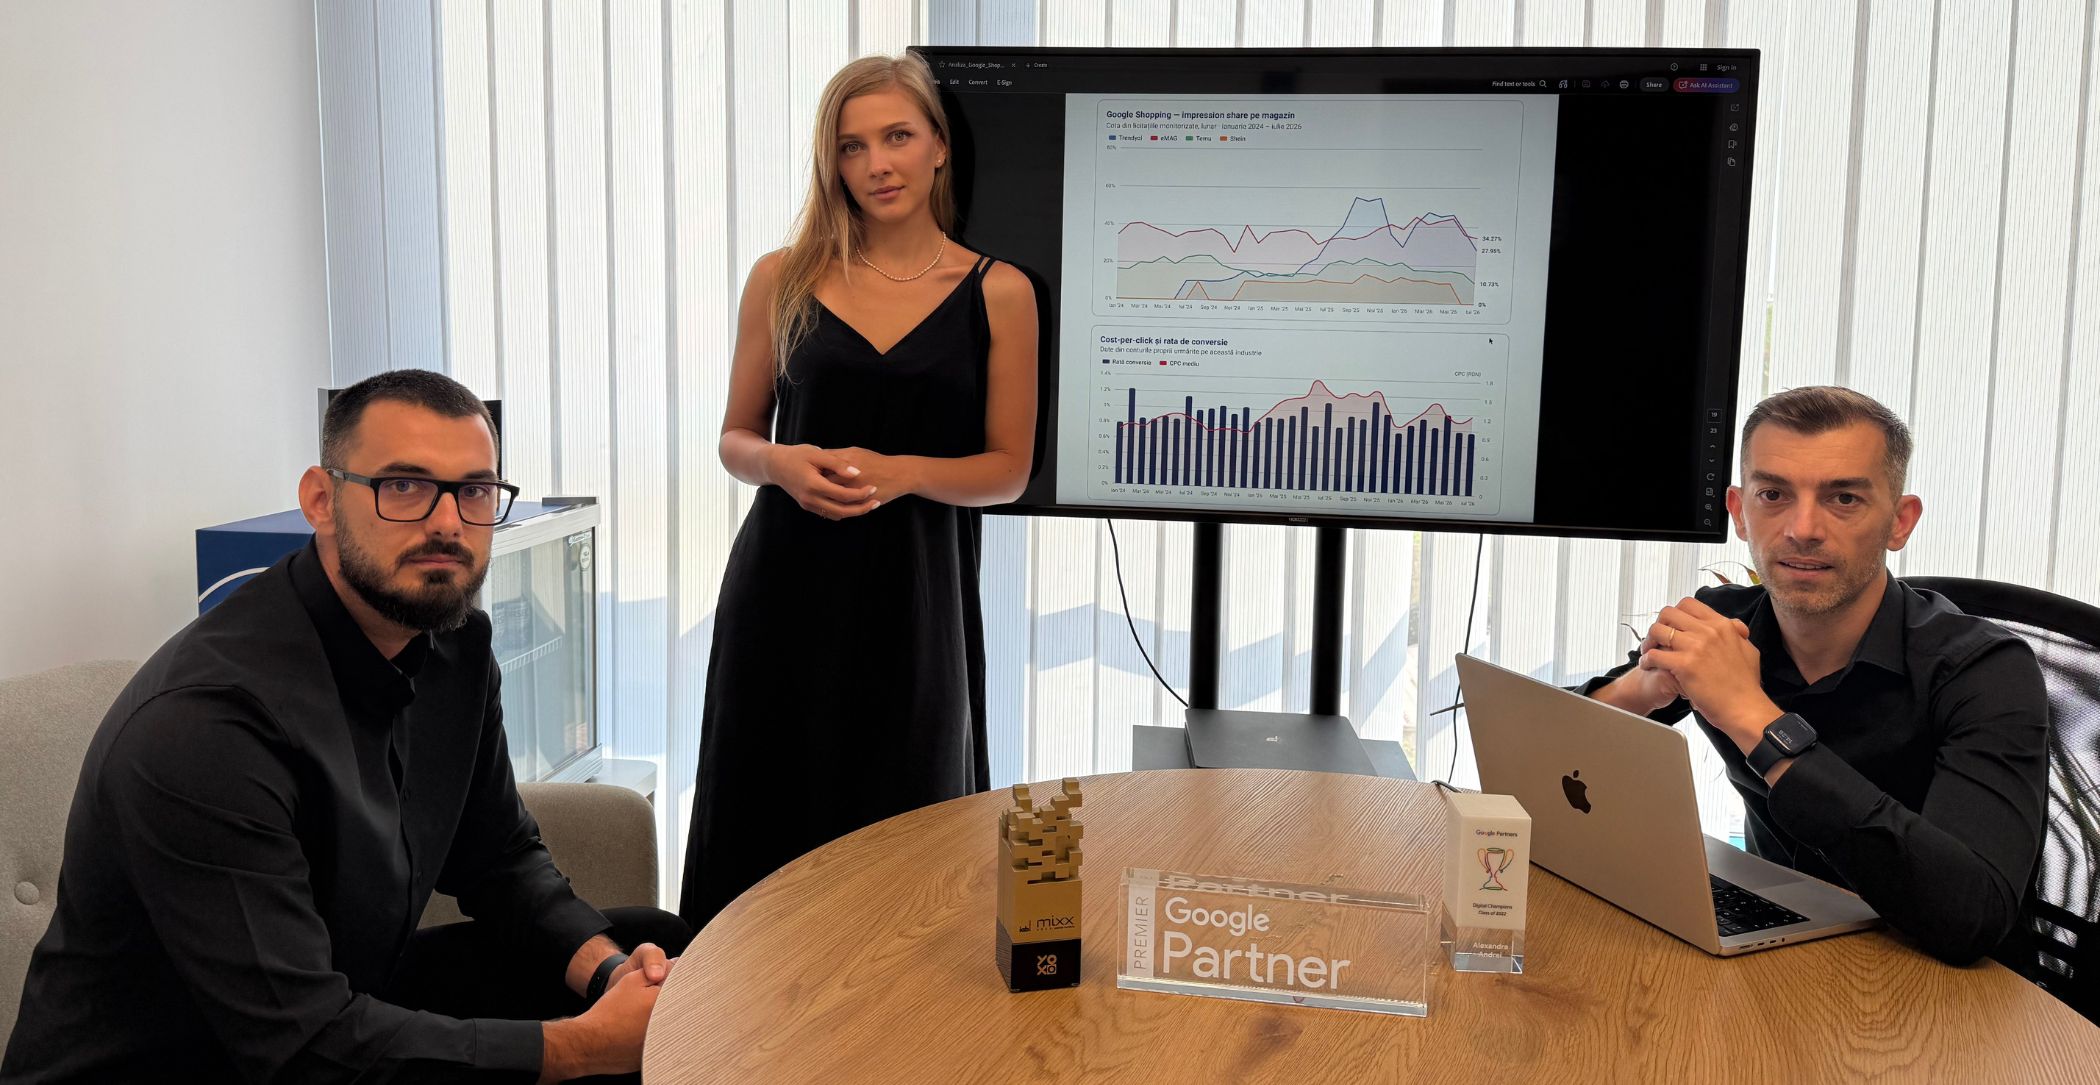
Condițiile din Google Shopping din România s-au schimbat în ultimele 18 luni. O cercetare efectuată de WebDigital, bazată pe 2,5 ani de date din Google Ads Auction Insights ce acoperă 19 sectoare de comerț electronic, evidențiază că Trendyol a evoluat de la o prezență limitată în 2024 la aproximativ două treimi din toate licitațiile urmărite în toamna lui 2025. În același timp, Temu și Shein au scăzut vizibilitatea publicitară în exact perioada în care România și Uniunea Europeană au implementat noile taxe pe coletele de mică valoare provenind din afara UE.
Media de share de impresii în Google Shopping, calculată pentru 19 sectoare de comerț electronic din România, în intervalul ianuarie 2024 – iulie 2026. Originea: studiu WebDigital bazat pe informații din Google Ads Auction Insights.
Cum se citesc graficele. Graficele publicate în acest material arată imaginea agregată — media celor 19 industrii monitorizate. În spatele acestei medii, expunerea diferă semnificativ de la o categorie la alta: în industrii precum Instalații & Climatizare sau Electronice & IT presiunea jucătorilor externi s-a resimțit moderat, în timp ce în categoriile de consum cu frecvență mare de cumpărare — fashion, cosmetice, jucării, casă & grădină — aceasta a atins niveluri care au schimbat economia campaniilor. Pentru un comerciant, relevantă nu este media pieței, ci dinamica propriei industrii — analiza detaliată pe fiecare dintre cele 19 industrii este disponibilă pe website-ul WebDigital, la auction-insights.webdigital.ro.
 Citește șiHollywood și AI la Impact SEE'26: potențialul de creștere există
Cifrele-cheie
În ansamblu, pe baza mediei celor 19 sectoare studiate, Trendyol a crescut de la 8,11% din share‑ul mediu de impresii în 2024 la 35,77% în 2025 și la 43,76% în primele șapte luni ale anului 2026, atingând un apogeu de 63,65% în noiembrie 2025. În același interval, Temu a scăzut de la 29,59% (media 2024) la 23,48% în 2025 și la 19,33% în 2026, în timp ce Shein a înregistrat o creștere de la 5,77% în 2024 la 15,78% în 2025, pentru a reveni apoi la 7,46
Impactul combinat a fost evident în cheltuieli: costul mediu pe clic a urcat de la 0,85 lei (media anului 2024) la 1,08 lei (media anului 2026), reprezentând o creștere de aproximativ 27%, în timp ce rata medie de conversie a crescut de la 2,19% la 2,34%.
Costul mediu pe clic (în lei) pentru campaniile Google Shopping urmărite, calculat pe 19 sectoare de comerț electronic, din 2024 ianuarie până în iulie 2026. Sursa: analiza WebDigital.
Saltul Trendyol: începând cu ianuarie 2025, o creștere de aproape 4 ori pe an
Trendyol a înregistrat cea mai evidentă schimbare la începutul anului 2025. În luna decembrie a anului 2024, compania avea o participare medie de 14,2% în licitațiile Google Shopping urmărite. Începând cu ianuarie 2025, procentul a crescut constant și brusc, ajungând la 16,6% în ianuarie, 37,4% în iulie și atingând un maxim de 63,65% în noiembrie 2025 — aproape patru ori mai mare în doar unsprezece luni. Dacă se compară mediile anuale, diferența devine și mai pronunțată: de la 8,11% în 2024 la 35,77% în 2025, ceea ce reprezintă o creștere de aproximativ 4,4 ori.
Din decembrie 2025 creșterea se temperează. Trendyol coboară la 36,79% în iulie 2026, după un al doilea vârf de 49,1% în martie. Chiar și așa, nivelul rămâne de peste patru ori mai mare decât media anului 2024, iar media primelor șapte luni din 2026 este cea mai ridicată din întreaga perioadă analizată. Cu alte cuvinte, retragerea din vârf nu înseamnă retragere din piață: Trendyol s-a instalat ca prezență permanentă în licitațiile de Shopping din România.
Sectorii cei mai afectați
Presiunea a variat în intensitate. Categoriile de consum rapid și cu valoare medie mică a coșului au suferit cea mai mare presiune, în care Trendyol a atins vârfuri de peste 70% în prezența la licitații:
Efectul cel mai palpabil pentru vânzătorii din România nu constă în poziția din clasament, ci în prețul pe clic. Între media 2024 și cea a primelor șapte luni din 2026, creșterile de costuri majore se prezintă astfel:
Aceste industrii reprezintă exact zonele în care participarea agresivă a jucătorilor externi a generat suprapuneri de bugete mari asupra acelorași cuvinte-cheie și a acelorași feed-uri de produse. Observația cheie este că vârfurile de cost nu apar la începutul perioadei, ci se concentrează în a doua jumătate a anului 2025 și în 2026, marcând intervalul de presiune maximă în licitații. În anumite categorii, cum ar fi Cosmetice & Înfrumusețare, plafonul istoric de cost se regăsește chiar în ultima lună analizată.
„Taxa Temu” poate fi observată în date.
Începând cu 1 ianuarie 2026, România introduce o taxă de 25 de lei pentru coletele de valoare inferioară 150 de euro, provenind din afara Uniunii Europene; plata revine vânzătorului, importatorului sau reprezentantului vamal. Începând cu 1 iulie 2026, se impune o taxă europeană temporară de 3 euro, calculată pe categorie de produs, nu pe colet, și va rămâne în vigoare până în 2028, când vor intra în aplicare tarifele vamale standard. Comisia Europeană a ratificat că România poate implementa simultan ambele măsuri, până cel târziu în noiembrie 2026.
Datele de licitație urmăresc aproape lună de lună aceste momente. Temu, care avea o medie de 29,6% în 2024, coborâse deja la 20,2% în decembrie 2025. Din ianuarie 2026 declinul devine constant — 22,7%, 21,8%, 20,8%, 19,9% — pentru ca în iulie 2026, prima lună de aplicare a taxei europene, prezența să se reducă la 10,46%, o scădere de 45% într-o singură lună. În toate cele 19 industrii analizate, Temu se află în iulie 2026 sub nivelul din decembrie 2025.
Shein prezintă un model și mai abrupt. După o perioadă de creștere intensă în anul 2025, atingând un vârf de 20.3% în iunie, prezența sa scade progresiv în 2026 — 13.9% în ianuarie, 9.8% în martie și 7.1% în mai — iar în lunile iunie și iulie 2026, Shein nu mai este listat deloc în licitațiile Google Shopping monitorizate, în niciuna dintre cele 19 industrii.
Menționăm că evaluarea se concentrează pe prezența publicitară în Google Shopping, nu pe volumul de vânzări: o retragere din licitații indică o alegere de a reduce investiția în publicitate, nu neapărat o ieșire de pe piață. Corelația în timp rămâne dificil de ignorat, iar tendința se confirmă în toate sectoarele.
Ce semnifică pentru vânzătorii români
„Ceea ce vedem în date este o piață care s-a scumpit structural, nu conjunctural. Costul pe click a crescut cu aproape 27% în doi ani și jumătate și nu a revenit la nivelurile din 2024 nici după ce presiunea jucătorilor externi s-a temperat. Vestea bună este că rata de conversie a crescut în paralel, ceea ce arată că traficul din Shopping rămâne calificat. Pentru comercianții români, concluzia practică se rezumă la trei direcții. Prima este atenția la autocompetiție: atunci când propriile produse sunt listate și pe platformele externe, ajungi să licitezi împotriva propriilor oferte. A doua este monitorizarea constantă a dinamicii categoriilor de produse în care există intersecție directă cu aceste platforme. Iar a treia este structurarea campaniilor de Shopping pe categorii, astfel încât costurile să poată fi ținute sub control acolo unde jucătorii externi devin agresivi, iar investiția să accelereze exact pe categoriile din care aceștia ies sau unde nu sunt competitivi.”
Mihai Andrei, partener de conducere la WebDigital
Eliminarea Temu și Shein generează spațiu în licitațiile din segmentele de preț redus, iar încetinirea Trendyol în a doua jumătate a anului 2026 deschide o nouă oportunitate în domeniile Casă & Grădină, Cosmetice, Modă și Jucării. Acesta ar putea fi cel mai favorabil interval din ultimele două ani pentru comercianții locali să-și recâștige prezența în Google Shopping — dacă acționează înainte ca aceste poziții să fie ocupate din nou.
Metodologie
19 sectoare de comerț electronic din România au fost analizate pe baza datelor Google Ads Auction Insights, colectate lunar în intervalul ianuarie 2024 – iulie 2026. Pentru fiecare magazin concurent, raportul de impression share este calculat în raport cu licitațiile la care au participat campaniile Shopping monitorizate. Costul mediu pe clic (CPC) și rata de conversie provin din conturile proprii urmărite pe fiecare industrie. O valoare de 0% indică absența magazinului din licitațiile lunii respective. Vederea agregată „toate industriile” reprezintă media neponderată a celor 19 sectoare. Analiza completă, cu grafice interactive pentru fiecare industrie, este disponibilă la auction-insights.webdigital.ro.
Despre WebDigital
WebDigital, o firmă independentă specializată în Performance Marketing, a fost înființată în anul 2011 și activează atât pe piața românească, cât și în diverse regiuni europene. Prin utilizarea tehnologiilor de ultimă generație, compania își diferențiază prezența pe piață prin instrumente exclusive pentru optimizarea vizibilității online a magazinelor e-commerce, a brandurilor și a afacerilor de servicii.
Scriere sprijinită de WebDigital
COMENTARII / 0